Если в сфере банковского кредитования изменений происходит не так много, то микрокредитование в Украине уже скоро будет выглядеть совсем по-новому. Парламентарии и правительство наконец учли, что в стране неустанно растет количество должников, львиная доля из которых – заемщики микрофинансовых организаций (МФО), то есть небанковских учреждений, предоставляющих небольшие кредиты на короткие сроки («до зарплаты»).
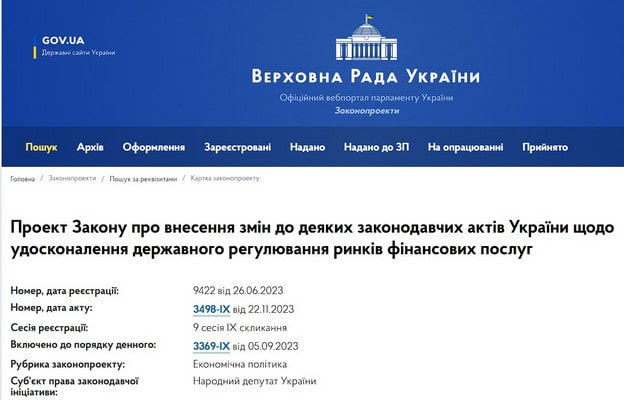
Исследование Opendatabot выявило, что с января по сентябрь 2023 было заключено 6 миллионов новых кредитных договоров на сумму более 29 миллиарда гривен. На конец сентября же задолженность украинцев перед МФО достигла суммы почти в 9,5 миллиарда гривен. В таких обстоятельствах ожидаемым и желанным для многих стало принятие Верховной Радой законопроекта №9422 (укр.), который изменяет правила игры в сфере микрокредитования. Кроме того, важными и целесообразными следует считать шаги Нацбанка на этом пути. Читайте материалы, подготовленные специалистами юридической фирмы Альва Прайвеси, чтобы разобраться с нововведениями!
Что со ставками и условиями микрокредитования сейчас?
По данным Нацбанка, процентная ставка по микрозаймам может достигать в день 5%, а средняя годовая процентная ставка выходит за пределы 1000%, а иногда достигает до 1500-1800% годовых. При этом:
- средний размер микрозайма составляет 5000 грн.,
- средняя дневная ставка – 2,5%,
- наиболее популярный срок, на который берутся средства – это две недели.
В таких условиях стоимость кредитных средств в размере 5000 гривен составляет 1750 гривен. А значит, для заемщика это слишком дорого.
Большинство заемщиков, оформляя микрокредиты, не понимают, сколько им придется реально оплатить за пользование средствами, и потому становятся должниками. В значительной степени, такую ситуацию приводили к завуалированным условиям кредитования, в которых сложно разобраться рядовому человеку без специальных знаний и образования.
Раскрытие информации о микрокредитовании и кредитных калькуляторах
Важно! В конце прошлого года Нацбанк решил разрешить этот вопрос. А именно:
- Постановлением Правления Нацбанка №130 (укр.) от 18.10.2023 г. были внесены изменения в некоторые нормативно-правовые акты,
- в частности, в Положение об информационном обеспечении финансовыми учреждениями потребителей по предоставлению услуг потребительского кредитования (утверждено Постановлением Правления Нацбанка №100 (укр.) от 05.10.2021 г.).
Постановление №130 вступило в силу с 21 октября 2023 года. Нацбанк же давал финучреждениям месяц на приведение своей деятельности в соответствие с новыми требованиями. Прежде всего, требования касаются прозрачного раскрытия на сайтах МФО и в рекламе на внешних площадках условий кредитования. Наряду с этим потенциальные заемщики должны быть предупреждены о возможных последствиях в случае невыполнения обязательств по договору о кредите.
С 1 января 2024 года МФО должны были разместить на своих сайтах кредитные калькуляторы. В случае рекламы микрокредитования на сторонних веб-ресурсах, кредитодатель должен давать ссылки на те страницы собственного сайта, на которых раскрыты существенные условия займа, предупреждения о последствиях невыполнения обязательств по кредитному договору и калькулятор общих расходов на кредит.
Законопроект «об ограничении дневной ставки в МФО до 1%»
21 декабря 2023 года Президент наконец подписал принятый Верховной Радой законопроект №9422 от 26.06.2023 г., который много обсуждался в СМИ. Наибольшее внимание привлекло положение об установлении максимального размера процентной ставки на уровне 1% в день от общего размера кредита.
Важно! Следует правильно понимать, когда и как будет внедряться это требование к МФО. Ведь на момент подготовки этого материала (т.е. на 15.01.2024 года) нашим кредитным юристом законопроект №9422 еще не опубликован, а следовательно не вступил в силу *.
* Напоминаем: согласно ч. 5 ст. 94 Конституции Украины: закон вступает в силу через 10 дней со дня официального опубликования, если иное не предусмотрено самим законом, но не ранее дня опубликования
.
Как все будет происходить, когда законопроект №9422 вступит в силу?
- Финучреждениям предоставляется один месяц, чтобы привести свою деятельность в соответствие с новыми требованиями, в частности, перейти к ставке 2,5% в день.
- Далее отводится еще 120 дней на переход к ставке 1,5% в день.
- И наконец – еще 120 дней будет продолжаться переход к дневной ставке в 1%.
К сведению! Законопроект содержит формулу, по которой кредитодатели должны рассчитывать дневную процентную ставку:
ДПС = (ОРПК/ОРК)/t х 100%
где:
- ДПС – дневная процентная ставка;
- ОРПК – общие расходы по потребительскому кредиту;
- ОРК – общий размер кредита;
- t – срок кредитования в днях.
Запрет выдачи кредитов игроманам * и другие нововведения законопроекта
* Напоминаем: в 2021 году заработал Реестр лиц, которым ограничен доступ к игровым учреждениям или участию в азартных играх, администрирует который Комиссия по регулированию азартных игр и лотерей (КРАИЛ). На сегодняшний день в реестре уже несколько сотен украинцев. Чаще всего лиц вносят в реестр по заявлениям родственников.
Среди положений законопроекта №9422 – требование проверять заемщиков в этом реестре и не выдавать кредиты тем лицам, которые в него внесены. Кроме того, согласно положениям законопроекта кредитодатели будут обязаны:
- осуществлять оценку кредитоспособности каждого потребителя с учетом требований законодательства;
- передавать сведения по каждому потребительскому кредиту, независимо от его размера, в бюро кредитных историй, включенное в соответствующий госреестр;
- заключать новый дополнительный договор с потребителем (при его согласии) в случае необходимости продления срока пользования кредитом;
- не требовать уплаты каких-либо платежей, не указанных в договоре и/или не учтенных в расчете дневной ставки.
К сведению! За невыполнение требований закона для МФО предусмотрены штрафы в размере от 51 до 170 тысяч гривен. При этом речь идет об отдельном штрафе за каждый случай несоблюдения законодательных требований.
Вывод: ждем вступления закона в силу и имеем обоснованные надежды на его эффективность в предотвращении кредитных ловушек для украинцев. Если вы уже должник МФО или банка и не знаете как с этим справиться, приглашаем к себе на консультацию. К вашим услугам – команда опытных юристов и адвокатов Альва Прайвеси по работе с банками, кредитами и ссудами!
Автор: Юрист Андрей Писоцкий.