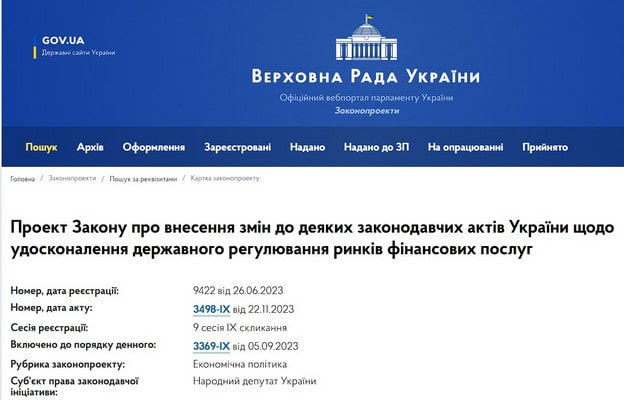
Якщо в сфері банківського кредитування змін відбувається не так і багато, то мікрокредитування в Україні вже скоро буде виглядати зовсім по-новому. Парламентарі та уряд нарешті зважили на те, що в країні невпинно зростає кількість боржників, левова частка з яких – позичальники мікрофінансових організацій (МФО), тобто небанківських установ, що надають невеликі кредити на короткі строки («до зарплати»).
Дослідження Opendatabot виявило, що з січня по вересень 2023-го було укладено 6 мільйонів нових кредитних договорів на суму понад 29 мільярда гривень. Натомість на кінець вересня заборгованість українців перед МФО досягла суми в майже 9,5 мільярда гривень. За таких обставин очікуваним та бажаним для багатьох стало прийняття Верховною Радою законопроєкту №9422, що змінює правила гри в сфері мікрокредитування. Крім того, важливими та доцільними слід вважати й кроки Нацбанку на цьому шляху. Читайте матеріали, підготовлені фахівцями юридичної фірми Альва Прайвесі, щоб розібратися з нововведеннями!
Що зі ставками та умовами мікрокредитування зараз?
За даними Нацбанку, відсоткова ставка за мікропозиками може сягати в день 5%, а середня річна відсоткова ставка виходить за межі 1000%, а іноді сягає до 1500-1800% річних. При цьому:
- середній розмір мікропозики складає 5000 грн,
- середня денна ставка – 2,5%,
- найбільш популярний строк, на який беруться кошти, – це два тижні.
За таких умов вартість кредитних коштів у розмірі 5000 гривень становить 1750 гривень. А отже, для позичальника це аж надто дорого.
Більшість позичальників, оформляючи мікрокредити, не розуміють того, скільки їм доведеться реально сплатити за користування коштами, і тому стають боржниками. Значною мірою, таку ситуацію спричиняли завуальовані умови кредитування, в яких складно розібратися пересічній людині без спеціальних знань та освіти.
Розкриття інформації про мікрокредитування та кредитні калькулятори
Важливо! Наприкінці минулого року Нацбанк вирішив владнати це питання. А саме:
- Постановою Правління Нацбанку №130 від 18.10.2023 були внесені зміни в до деяких нормативно-правових актів,
- зокрема, до Положення про інформаційне забезпечення фінансовими установами споживачів щодо надання послуг споживчого кредитування (затверджене Постановою Правління Нацбанку №100 від 5.10.2021).
Постанова №130 набрала чинності з 21 жовтня 2023 року. Натомість Нацбанк давав фінустановам місяць на приведення своєї діяльності у відповідність до нових вимог. Насамперед вимоги стосуються прозорого розкриття на сайтах МФО та в рекламі на зовнішніх майданчиках умов кредитування. Поряд з цим потенційні позичальники мають бути попереджені про можливі наслідки у разі невиконання зобов'язань згідно з договором про кредит.
З 1 січня 2024 року МФО повинні були розмістити на своїх сайтах кредитні калькулятори. У випадку реклами послуг мікрокредитування на сторонніх веб-ресурсах, кредитодавець повинен давати посилання на ті сторінки власного сайту, на яких розкриті істотні умови позики, попередження про наслідки невиконання зобов'язань за кредитним договором та калькулятор загальних витрат на кредит.
Законопроєкт «про обмеження денної ставки в МФО до 1%»
21 грудня 2023-го Президент зрештою підписав прийнятий Верховною Радою законопроєкт №9422 від 26.06.2023, який багато обговорювався в ЗМІ. Найбільше уваги привернуло положення щодо встановлення максимального розміру відсоткової ставки на рівні 1% у день від загального розміру кредиту.
Важливо! Варто правильно розуміти, коли та як буде впроваджуватися ця вимога до МФО. Адже на момент підготовки цього матеріалу (тобто на 15.01.2024 року) нашим кредитним юристом законопроєкт №9422 ще не опублікований, а отже, не набрав чинності*.
* Нагадуємо: відповідно до ч. 5 ст. 94 Конституції України: закон набирає чинності через 10 днів з дня офіційного оприлюднення, якщо інше не передбачено самим законом, але не раніше дня опублікування
.
Як все буде відбуватися, коли законопроєкт №9422 набере чинності?
- Фінустановам надається один місяць, щоб привести свою діяльність у відповідність до нових вимог, зокрема, перейти до ставки 2,5% на день.
- Далі відводиться ще 120 днів на перехід до ставки 1,5% на день.
- І нарешті – ще 120 днів буде тривати перехід до денної ставки в 1%.
До відома! Законопроєкт містить формулу, за якою кредитодавці повинні розраховувати денну відсоткову ставку:
ДВС = (ЗВСК/ЗРК)/t х 100%
де:
- ДВС – денна відсоткова ставка;
- ЗВСК – загальні витрати за споживчим кредитом;
- ЗРК – загальний розмір кредиту;
- t – термін кредитування в днях.
Заборона видачі кредитів ігроманам * та інші нововведення законопроєкту
* Нагадуємо: у 2021 році запрацював Реєстр осіб, яким обмежений доступ до ігрових установ чи участі в азартних іграх, адмініструє його Комісія з регулювання азартних ігор та лотерей (КРАІЛ). На сьогодні в реєстрі вже кілька сотень українців. Найчастіше осіб вносять до реєстру за заявами родичів.
Серед положень законопроєкту №9422 – вимога перевіряти позичальників в цьому реєстрі, та не видавати кредити тим особам, які в нього внесені. Крім того, відповідно до положень законопроєкту кредитодавці будуть зобов'язані:
- здійснювати оцінку кредитоспроможності кожного споживача з урахуванням вимог законодавства;
- передавати відомості щодо кожного споживчого кредиту, незалежно від його розміру, до бюро кредитних історій, що включене у відповідний держреєстр;
- укладати новий додатковий договір зі споживачем (за його згоди) у разі потреби продовження строку користування кредитом;
- не вимагати сплати будь-яких платежів, не зазначених у договорі та/або не врахованих у розрахунку денної ставки.
Відповідальність за порушення закону
За невиконання вимог закону для МФО передбачені штрафи в розмірі від 51 до 170 тисяч гривень. При цьому йдеться про окремий штраф за кожен випадок недотримання законодавчих вимог.
Висновок:
Чекаємо на набрання законом чинності і маємо обґрунтовані сподівання на його ефективність в запобіганні кредитних пасток для українців. Натомість якщо ви вже боржник МФО чи банку та не знаєте як з цим впоратися, запрошуємо до себе на консультацію. До ваших послуг – команда досвідчених юристів та адвокатів Альва Прайвесі по роботі з банками, кредитами та позиками!
Автор: Юрист Андрій Пісоцький.